పరిచయం
Money Saving Tips In Telugu
– ఈ వ్యాసంలో మళ్లీ ఒకసారి పొదుపు గురించి మాట్లాడుకుందాం. ‘పొదుపు గురించి ఇంతకుముందు వ్యాసాలలో కూడా చెప్పుకున్నాం కదా! బోర్ కొడుతుంది’, అని అనుకోకండి. ఈ వ్యాసం చదివితే పొదుపు గురించి ఇంకా తెలుసుకోవాల్సిన విషయాలు చాలా ఉన్నాయని మీకు కచ్చితంగా అనిపిస్తుంది. ఈ వ్యాసంలో డబ్బులు పొదుపు చేయడానికి పది పొదుపు చిట్కాల( Savings Tips Telugu) గురించి తెలుసుకుందాం. ఇప్పుడు మనం కష్టపడి పనిచేసి సంపాదించిన డబ్బుతో ఇల్లును నడిపిస్తూ, ఒక ఐదు లక్షల రూపాయలను పొదుపు చేసాం అనుకోండి. అప్పుడు ఆ ఐదు లక్షలు మనకు ఆర్థికంగా భరోసానిస్తాయి. అంటే మనకు ఏదైనా ఆపద వస్తే, ఎవ్వరిని అప్పు అడగాల్సిన అవసరం లేదు, అన్న భరోసా మనలో ఉంటుంది. రాత్రిపూట ప్రశాంతంగా నిద్ర పడుతుంది. Inflation ప్రతి సంవత్సరం విపరీతంగా పెరిగిపోతుంది. దీంతో పొదుపు యొక్క ప్రాధాన్యత ఇంతకుముందు కంటే ఇప్పుడే ఇంకా ఎక్కువ అయింది. ఈ రోజు తెలివిగా డబ్బు పొదుపు చేస్తేనే ( Smart Money Saving Tips) రేపు సుఖంగా, ప్రశాంతంగా బ్రతుకుతామనే ముఖ్య విషయాన్ని మనం మర్చిపోవద్దు.
1. 50/30/20 Rule …
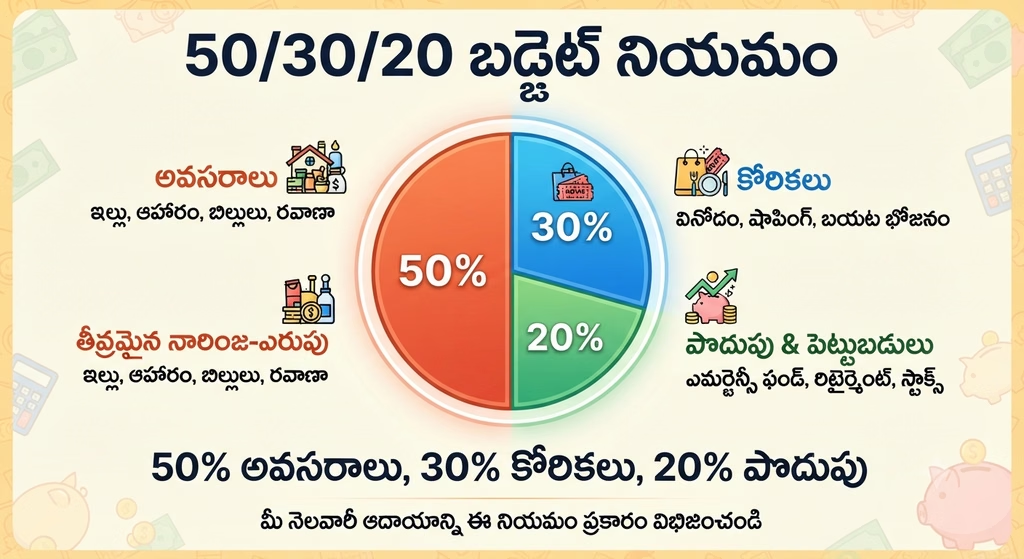
Budget Planning లో 50/30/20 Rule ను మించిన ప్లాన్ ఇంకొకటి లేదని చెప్పవచ్చు. ఈ Rule వ్యక్తిగత ఆర్థిక విషయాల్లో( Personal Finance Telugu), కుటుంబ Financial Planning ( Financial Planning Telugu) ఎంతో విలువైనది, ఎంతో ప్రాచుర్యం పొందినది. ఈ నియమం చెప్పేది చాలా సులువైన విషయం. ఈ 50/30/20 Rule చెప్పేది ఏమిటంటే… “మీ నెల సంపాదనలో 50% డబ్బును మీ అవసరాలకు, 30% డబ్బును మీ కోరికలకు, మిగిలిన 20 శాతం డబ్బును మీరు పొదుపు చేయాలి” అని చెప్తుంది.
అయితే ఈ నియమంలోని శాతాలను మీ వ్యక్తిగత ఆర్థిక పరిస్థితులకు అనుగుణంగా కొంచెం అటు ఇటుగా మార్చుకొని ఉపయోగించుకోవచ్చు. ఎందుకంటే మీకు మాత్రమే ఉన్న ప్రత్యేక ఆర్థిక పరిస్థితులు ఏమిటి? అనేది మీకే తెలుసు. కాబట్టి ఆ ప్రత్యేక వ్యక్తిగత ఆర్థిక పరిస్థితులను దృష్టిలో పెట్టుకొని ఈ నియమాన్ని మీకు సౌలభ్యంగా, అనుగుణంగా మార్చుకోండి. అంటే 50/30/20 Rule ను… 50/20/30 గాను లేదా 40/20/40 లేదా గాను 60/20/20 గాను ,…. ఇలా మీ పరిస్థితులకు సరిపోయే విధంగా, మీకు సౌలభ్యంగా ఉండేలా మార్చుకోండి. అయితే నా బలమైన సలహా ఏంటంటే మీరు ఈ నియమాన్ని ఉపయోగించేటప్పుడు పొదుపు ఎక్కువగా ఉండేలా చూసుకోండి. అంటే పొదుపు 30%, 40% లేదా 50% ఉండే విధంగా మార్చుకోండి. ఎందుకంటే భవిష్యత్తులో మీరు ఎలా బ్రతుకుతారు అనేది, అంటే… పేదవారిగానా లేదా మధ్యతరగతివాళ్ళుగానా లేదా ధనవంతులుగానా అనేది ఈరోజు మీరు చేసే పొదుపే నిర్ణయిస్తుంది. ఎందుకంటే మీరు పొదుపు చేసిన డబ్బుతోనే, మీరు మీ కోసం, మీ కుటుంబం కోసం ఆస్తులు, సంపదను సృష్టించడానికి పెట్టుబడులు పెడతారు కాబట్టి.
Money Saving Tips In Telugu
మీరు కుటుంబ పెద్ద లేదా మీరు కుటుంబంలో సంపాదించే వ్యక్తి అయితే, మీ కోసం మీరు ఒక మంచి టర్మ్ ఇన్సూరెన్స్ తీసుకోవాలి. మీ పొదుపులో నుండే మీరు మీ కుటుంబానికి సరిపోయే హెల్త్ ఇన్సూరెన్స్ కూడా తీసుకోవాలి. మీ పిల్లల చదువులకు, పెళ్ళిళ్లకు అవసరమయ్యే డబ్బు కోసం ఒక మంచి మ్యూచువల్ ఫండ్లో ఇన్వెస్ట్ చేయాలి. వీటితోపాటు మీరు ఒక Passive Income లేదా రెండవ ఆదాయాన్ని (Second Income Source Telugu) కూడా తయారు చేసుకోవాలి. ఇంకా మీ రిటైర్మెంట్ కోసం కూడా పెట్టుబడి పెట్టాలి. ఇవన్నీ కేవలం మీరు ఎక్కువ డబ్బు పొదుపు చేయడం వల్లనే చేయగలరు. కాబట్టి ఈ నియమం పాటించేటప్పుడు, పొదుపు ఎక్కువగా ఉండేలా ఈ నియమాన్ని మార్చుకోండి. మన వ్యక్తిగత ఆర్థిక విషయాల్లో, ఇంకా స్పష్టంగా చెప్పాలంటే కుటుంబ ఆర్థిక విషయాలలో ఎలాంటి సంక్లిష్టతకు, సందిగ్ధతకు, సందేహాలకు తావు లేకుండా పాటించగలిగే ఒక సులువైన నియమం, కుటుంబ బడ్జెట్ ప్లాన్(Family Budget Plan Telugu) లేదా మనీ మేనేజ్మెంట్ మెథడ్(Money Management Method Telugu) గా ఈ నియమాన్ని చెప్పవచ్చు.
2. ముందు పొదుపు(Save) చేయండి, ఆ తర్వాతే ఖర్చు చేయండి
సాధారణంగా జీతం పడగానే అందరికీ ఖర్చులు గుర్తొస్తాయి. చేతిలో డబ్బు పడగానే, ఇంక ఏం ఆలోచించకుండా ఖర్చులు చేయడం మొదలుపెడతారు. ఆ ఖర్చు చేయడం ఎప్పుడూ ఆపుతారంటే, మన చేతిలో ఉన్న డబ్బు అంతా అయిపోయేదాకా ఖర్చు చేస్తూనే ఉంటారు. నెలాఖరు వచ్చేసరికి చేతిలో రూపాయి కూడా ఉండదు. ఖర్చుల కోసం ఇతరుల దగ్గర అప్పు తీసుకుంటారు లేదా క్రెడిట్ కార్డు వాడుతారు లేదా లోన్ ఆప్స్ నుండి అప్పు తీసుకుంటారు. తర్వాత నెల జీతం వచ్చాక ఆ అప్పు తీరుస్తారు, మళ్ళీ ఖర్చులు మొదలు పెడతారు. మళ్లీ ఆ నెల జీతం పూర్తిగా అయిపోయేదాకా ఖర్చు చేస్తారు. మళ్లీ నెలాఖరులో చేతిలో రూపాయి ఉండదు గనుక, మళ్లీ ఇతరుల దగ్గర అప్పు తీసుకుంటారు లేదా క్రెడిట్ కార్డ్ వాడుతారు లేదా లోన్ ఆప్స్ నుండి అప్పు తీసుకుంటారు. ఇక ప్రతి నెల ఇదే పునరావృతం అవుతుంది. ఇక మెల్లగా సంపాదించిన డబ్బు ఖర్చులకే సరిపోతలేదు, ఇంక పొదుపు ఏం చేస్తాం? అన్న ఆలోచనతో సంతృప్తి పడి, పొదుపు చేయాలన్న ఆలోచనను పక్కన పెట్టేస్తాం.
Money Saving Tips In Telugu
అయితే ప్రపంచంలోనే అత్యంత విజయవంతమైన పెట్టుబడిదారుడు అయిన వారెన్ బఫెట్ గారు “మీ సంపాదనలో కొంత మొత్తాన్ని ముందు పొదుపు చేసిన తర్వాతే, మిగిలిన దాన్ని ఖర్చు చేయండి” అంటారు. దీన్ని అమల్లో పెట్టండి. మీరు జీతం పడగానే, మీ జీతం డబ్బు నుండి 20% లేదా వీలైతే 30% డబ్బును పొదుపు చేయండి. మిగిలిన 80% లేదా 70% డబ్బుతో బతకడానికి ప్రయత్నించండి. ఇలా చేస్తూ , ఒక ఆరు నెలల తర్వాత , మీరు పొదుపు చేసిన డబ్బును చూస్తే, మీ మీద మీకే గౌరవం పెరుగుతుంది. అదే విధంగా పొదుపు చేయగా మిగిలిన దాంట్లో ఎలా బతకాలో తెలుస్తుంది. ఎందుకంటే మిగిలిన దాంట్లో బతకాలని మీకు మీరు నియమం పెట్టుకున్నప్పుడు, మీరు అప్పటివరకు చేస్తూ వస్తున్న అనవసర ఖర్చులన్నీ తగ్గించుకుంటారు. నేను అలాగే చేశాను. నేను ఒకసారి నా సంపాదనలో 20% పొదుపు చేయడం మొదలుపెట్టిన తర్వాత, మిగిలిన దాంట్లో బతకడం నాకు ఎప్పుడు కష్టం అనిపించలేదు. అనవసరమైన ఖర్చులు తగ్గించుకున్నాను అంతే.
అయితే నేను 20 శాతం కంటే ఎక్కువగానే పొదుపు చేస్తున్నాను. అది ఎలా అంటే నేను నా దగ్గర నోట్లు, నాణాలు ఉన్నప్పుడు, వాటితో నేను దుకాణాల్లో చెల్లింపులు చేశాక మిగిలిన డబ్బును కూడా పొదుపు చేస్తా. దాని కోసం నేను ఒక గల్లగురిగి కొన్నాను. ఆ గల్లగురిగిలో నేను పది రూపాయల నాణాలను వేస్తాను. ఇక అమెజాన్ నుండి ఒక చెక్క డబ్బ కూడా కొన్నాను. దానిలో నా దగ్గర ఉన్నప్పుడు నాకు వీలైనప్పుడు 100, 200, 500 రూపాయల నోట్లు వేస్తున్నాను. ఇదంతా నేను చేస్తున్న 20 శాతం పొదుపుకు అదనంగా చేస్తున్న పొదుపు(Saving). ఈ పద్ధతి బాగుంది కదా! నచ్చితే మీరు కూడా ప్రయత్నించవచ్చు.
నాకు ఇలా పొదుపు చేయాలన్న ఆలోచన ఎలా వచ్చిందంటే… నాకు తెలిసిన ఒక అతను గ్రామీణ అభివృద్ధి శాఖలో పనిచేస్తూ ఉంటాడు. అతను తన స్నేహితుని గురించి ఒక రోజు నాకు చెప్పాడు. “నా స్నేహితుడు పర్సులో ఉన్న చిల్లర డబ్బులు( నాణాలు ) ఇంట్లో ఒక డబ్బాలో వేస్తూ వచ్చాడట. ఈ మధ్య అతని పెళ్లయింది. అయితే అతను పెళ్లికి ముందు, తను చిల్లర డబ్బులు వేసిన డబ్బాను తెరిచి మొత్తం డబ్బులు తీశాడట. ఆ డబ్బాలో మొత్తం 2 లక్షల రూపాయలు జమ అయ్యాయట. ఆ రెండు లక్షల రూపాయలతోనే అతను పెళ్లి ఖర్చులు మొత్తం వెల్లదీశాడట. పెళ్లికి రూపాయి కూడా అప్పు చేయలేదంట” అని నాతో చెప్పాడు. ఇది విన్న తర్వాత, నాకు అది ఒక అద్భుతంలా అనిపించింది. ఎందుకంటే “జేబులో మిగిలిపోయిన చిల్లర డబ్బులను పొదుపు చేసి, ఆ డబ్బుతో పెళ్లి చేసుకోవడం” అంటే, అది నాకు చిన్న విషయంలా అనిపించలేదు. ఇది నేను విన్న రెండు మూడు నెలల తర్వాత నేను పైన చెప్పిన విధంగా పొదుపు చేయడం మొదలుపెట్టాను.
3. నెలవారి బడ్జెట్ ప్లాన్( Monthly Budget Plan Telugu) తయారు చేసుకోండి
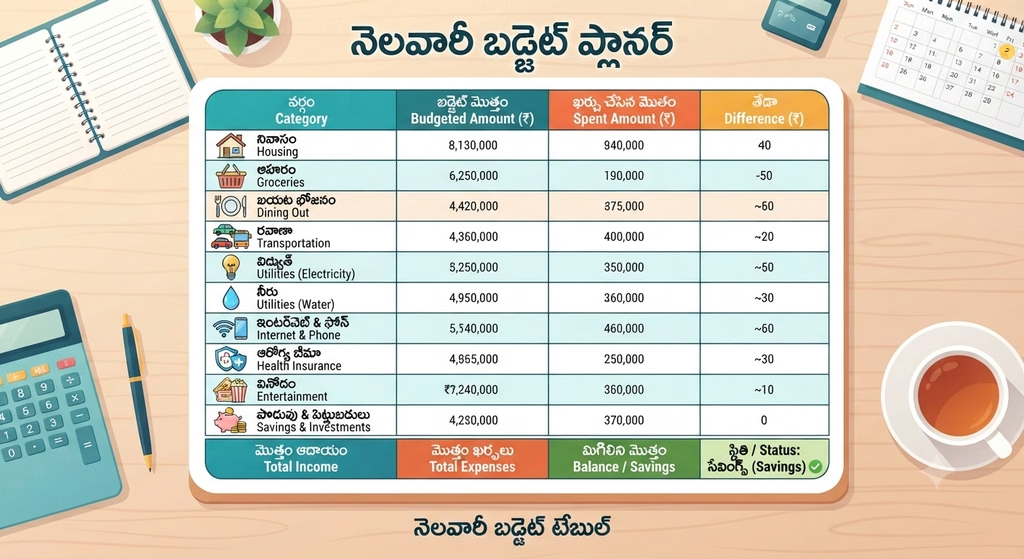
ఈ రోజుల్లో ప్రతి కుటుంబానికి బడ్జెట్ ప్లాన్ అనేది ఒక తప్పనిసరి అవసరం. ఎందుకంటే ఇన్ఫ్లేషన్ (Inflation Telugu) విపరీతంగా పెరుగుతుంది. ధరలు పెరుగుతున్నంత వేగంగా ఆదాయం పెరగడం లేదు. కాబట్టి ప్రతి పైసా జాగ్రత్తగా ఖర్చు పెట్టాలి. ఒక్క మాటలో చెప్పాలంటే ఇప్పుడు రూపాయికి రూపాయి ఆసరా. ఇలాంటి కఠిన సమయాల్లో ఒక మంచి బడ్జెట్ ప్లాన్ (Budget Planning) మన అనవసర ఖర్చులకు అడ్డుకట్ట వేసి, మన డబ్బు వృధా కాకుండా కాపాడుతుంది. వచ్చే నెల మీ సంపాదన ఎంత? దాంట్లో ఖర్చు ఎంత? అంటే అవసరాలు, కోరికలకు ఎంత ఖర్చు పెట్టాలి, ఎంత పొదుపు చేయాలి, అనే విషయాలను స్పష్టంగా ఒక డైరీలో రాసుకోండి. గత నెల చేసిన ఖర్చుల ఆధారంగా వచ్చే నెల ఖర్చులను సులభంగా అంచనా వేయవచ్చు. అయితే గత నెల ఖర్చుల వివరాలు అందుబాటులో లేకపోతే ఎలా? అనే ప్రశ్న వస్తుంది. చాలా మంచి ప్రశ్న ఇది.
దీనికి సమాధానం జపనీయుల Kakeibo Method ఇస్తుంది. ఈ Kakeibo Method ను జపాన్ కు చెందిన ఒక మహిళ జర్నలిస్ట్ 1916లో తయారుచేసింది. ఈ Kakeibo Method ప్రకారం మీరు ప్రతిరోజు చేస్తున్న ఖర్చులను ఒక డైరీలో తేదీ ప్రకారం రాయాలి. అంటే ఏ రోజు ఎంత ఖర్చు పెట్టారు? అనే వివరాలు డైరీలో రాయాలి. అంటే మీరు ఖర్చు చేసిన ప్రతి రూపాయికి లెక్క రాయాలన్నమాట. ఇలా ఒక నెల రాశారు అనుకోండి. ఎక్కడెక్కడ అనవసర ఖర్చులు చేస్తున్నారు? వాటిని ఎలా తగ్గించుకోవాలి? అనేది మీకు అర్థం అవుతుంది. ఒక నెల ఈ Kakeibo Method ను ఉపయోగించి మీ ఖర్చుల లెక్కలు రాసుకున్న తర్వాత, మీ నెల సంపాదన, ఖర్చులపై తగినంత స్పష్టత వస్తుంది. ఈ స్పష్టత వచ్చిన తర్వాత, వచ్చే నెల సంపాదనలో మీ అవసరాలకు కొంత, మీ కోరికలకు కొంత మీ పొదుపుకు కొంత డబ్బును కేటాయిస్తూ, మీరు ఒక మంచి బడ్జెట్ ప్లాన్ రూపొందించుకుంటారు.
ఆ తర్వాత మీరు తయారు చేసుకున్న బడ్జెట్ ప్లాన్ కు లోబడి బతకడం మీకు అలవాటవుతుంది. ఒక్కోసారి కొంచెం ఖర్చులు పెరిగి లేదా అనుకోని ఖర్చులు వచ్చి, మీ బడ్జెట్ కొంచెం అటు ఇటు కావచ్చు. కానీ పరిస్థితులు చక్కబడిన తర్వాత మళ్లీ బడ్జెట్ ప్లాన్ ను అమల్లో పెట్టండి. బడ్జెట్ ప్లాన్లో భాగంగా మీరు చేస్తున్న పొదుపు డబ్బును మంచి లాభాలు వచ్చే చోట పెట్టుబడులు పెడితే, సుదూర కాలంలో, ఆ పెట్టుబడులు మిమ్మల్ని ఆస్తిపరుల్ని, ధనవంతుల్ని కూడా చేస్తాయి.
4. అత్యవసర నిధి(Emergency Fund)ని ఏర్పాటు చేసుకోండి
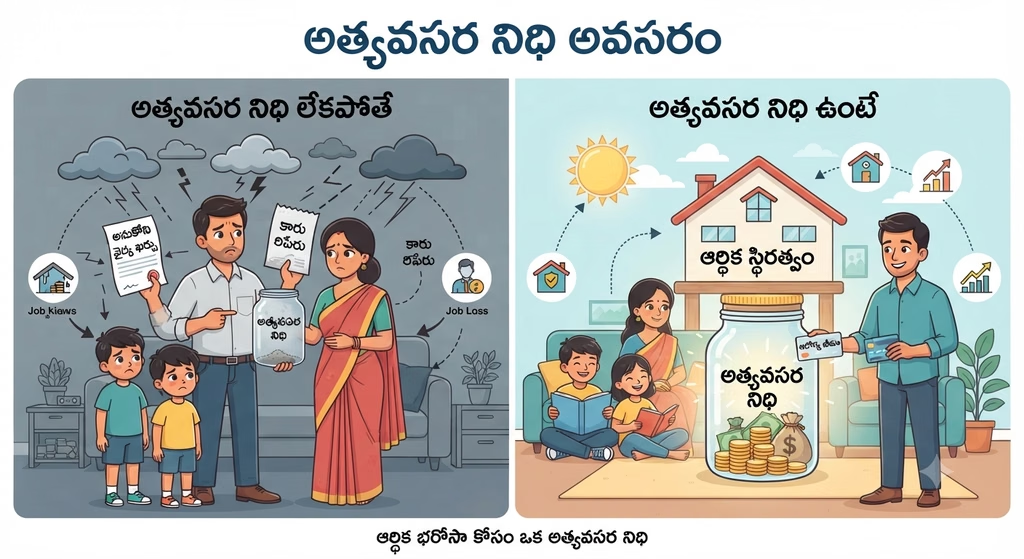
ఒకప్పుడు మనం ఇంట్లో ఉన్న బంగారాన్ని అత్యవసర నిధి (Emergency Fund)గా ఉపయోగించేవాళ్ళం. ఒకప్పుడు ఏంటి? ఇప్పుడు కూడా ఉపయోగిస్తున్నాం. ఇంట్లో ఏదైనా ఆపద వచ్చినప్పుడు లేదా ఇంట్లో ఎవరికైనా ఆరోగ్యం బాగా లేనప్పుడు ఇంట్లో ఉన్న బంగారం కుదువబెట్టి అప్పు తెచ్చుకుంటాం. ఆపద నుండి బయటపడిన తర్వాత మెల్లగా ఆ అప్పును తీర్చి బంగారాన్ని తెచ్చుకుంటాం. ఇలా ఆపద సమయంలో బంగారం మనల్ని కాపాడుతుంది కాబట్టి దాన్ని నేను “అత్యవసర నిధి” అని అంటున్నాను. అయితే నేను ఇదే బ్లాగ్ లో “బంగారం… భారతీయుల అత్యుత్తమ పొదుపు విధానం” అనే వ్యాసంలో ‘భారతీయులు తమ డబ్బును బంగారం రూపంలోకి మార్చి పొదుపు చేసుకుంటారు’ అని అన్నాను. ఎందుకంటే మన వాళ్ళు డబ్బును నిల్వ చేయరు, బంగారాన్ని నిల్వ చేస్తారు, కాబట్టి అలా అన్నాను. మనం అప్పుడప్పుడు దాచుకున్న డబ్బుతో కొన్న బంగారం మనల్ని ఆపద నుండి కాపాడుతుంది కాబట్టి బంగారమే మన అత్యవసరనిధి అన్నాను.
అయితే ఇప్పుడు “అత్యవసర నిధి” నిర్వచనం మారిపోయింది. ఇప్పుడు మీరు ప్రతి నెల కొంత డబ్బు పొదుపు చేస్తారు కదా! ప్రతినెల ఆ పొదుపులో నుండి కొంత మొత్తాన్ని తీసి, మీ అత్యవసర నిధి కోసం జమ చేయాలి. అలా చేస్తూ పోతే, అది కొన్ని రోజులకు పెద్ద నిధి అవుతుంది. మీరు ఇంట్లో సంపాదించే వ్యక్తి అయి ఉండి, మీరు కొన్ని రోజులపాటు పని చేయలేని లేదా సంపాదించలేని పరిస్థితి ఏర్పడినప్పుడు మీరు తయారు చేసుకున్న అత్యవసర నిధి, మళ్లీ మీరు సంపాదించడం మొదలుపెట్టే వరకు మీ కుటుంబ అవసరాలు తీరుస్తుంది.
సాధారణంగా సర్టిఫైడ్ ఫైనాన్షియల్ ప్లానర్స్ ( Certified Financial Planners) చెప్పేదేంటంటే… “మీ అత్యవసర నిధి అనేది ఆరు నెలల నుండి ఒక సంవత్సరం వరకు మీ కుటుంబ అవసరాలను తీర్చగలగాలి” అని. అంటే దీని అర్థం అకస్మాత్తుగా మీరు పని చేయలేని పరిస్థితి వస్తే, “మీ అత్యవసర నిధి, మీ కుటుంబాన్ని ఒక ఆరు నెలల నుండి సంవత్సరం దాకా సాదాలి” అని. అయితే నేను ఇంతకుముందు ఇదే బ్లాగ్ లోని ఒక వ్యాసంలో చెప్పినట్టు, ఖర్చులు పెట్టగా మిగిలిన చిల్లరను, అప్పుడప్పుడు పర్సులో ఎక్కువగా కనిపించే నోట్లను, ఒక చెక్క డబ్బాలో వేసినట్టు వేస్తే, అది కూడా ఒక అదనపు అత్యవసర నిధి అవుతుంది.
5. అప్పులను తొందరగా తీర్చేయండి
“అప్పు చేయకూడదు” అనేది ప్రపంచంలోనే అత్యంత ధనికులలో ఒకరైన వారెన్ బఫెట్ గారు చెప్పే ఒక బంగారు మాట. ఇంట్లో ఖరీదైన, విలాసవంతమైన వస్తువులు కొనేటప్పుడు, EMIలో లేదా అప్పు చేసి కొనేటప్పుడు, ఇంట్లో ఉన్న పెద్దవాళ్లు “అప్పు చేసి కొనుడు ఎందుకురా? పైసలు ఉన్నప్పుడు కొనుక్కుందాంలే. ఉన్నంతల బతకాలి” అని అంటుంటారు. ఈ మాట మీరు ఎప్పుడో ఒకప్పుడు మీ పెద్దవాళ్ల నోటి నుండి వినే ఉంటారు. పెద్దవాళ్లు మన మంచికే చెప్తారు. వాళ్ళకున్న అనుభవంతో చెప్తారు. అనుభవం గలవారు చెప్పే మాటలు చాలా విలువైనవి. వాటిని కొత్తతరం పట్టించుకోదు, కానీ ఒకవేళ పెద్దవాళ్ల మాటలను విని పాటిస్తే, ఒక పూల బాటలో నడుస్తున్నట్టు ఉంటుంది జీవితం.
అయితే అప్పు రెండు విధాలుగా తీర్చవచ్చు. ఒకటి, ఎక్కువ వడ్డీ పడుతున్న అప్పులను ముందు తీర్చడం. రెండు, చిన్న చిన్న అప్పుల్ని తీరుస్తూ, ఆత్మవిశ్వాసం పెంచుకుంటూ, ఒక్కొక్కటిగా అప్పులు తీరుస్తూ, మొత్తం అప్పులన్నీ తీర్చేయడం.
పై రెండు పద్ధతుల గురించి, నేను దీని తర్వాత రాయబోయే వ్యాసంలో వివరంగా వివరిస్తాను. అంతేకాదు ఆ వ్యాసంలో అప్పులు తీర్చడం గురించి ఒక కంప్లీట్ గైడ్ ( Complete Guide to debts clear)ను ఇస్తాను. ఈ వ్యాసం పొదుపు గురించి కాబట్టి ఇక్కడ పై రెండు పద్ధతుల గురించి వివరించడం లేదు.
6. అవసరంలేని చందా(Subscription)లను రద్దు చేయండి
ఒకప్పుడు ఎంటర్టైన్మెంట్(Entertainment) అంటే టీవీలు, సినిమా థియేటర్లే. ఆ తర్వాత సాంకేతికత బాగా అభివృద్ధి చెంది, మన చేతిలోకి స్మార్ట్ ఫోన్లు వచ్చాయి. స్మార్ట్ఫోన్లు (Smart Phone) వచ్చిన తర్వాత కూడా ఫేస్బుక్(Facebook), యూట్యూబ్(Youtube), ఇన్స్టాగ్రామ్( Instagram) ల ద్వారా కావలసినంత ఎంటర్టైన్మెంట్ ఉచితంగానే దొరుకుతుంది. యూట్యూబ్ లో అయితే ఏకంగా సినిమాలు కూడా ఉచితంగానే దొరుకుతాయి. అయితే యూట్యూబ్ కూడా పైడ్ వర్షన్ను(Paid Version) తీసుకొచ్చింది అనుకోండి, అది వేరే విషయం. కానీ యూట్యూబ్లో ఇప్పటికీ కూడా చాలావరకు వినోదం ఉచితంగానే దొరుకుతుంది. నేనైతే ఇప్పటివరకు యూట్యూబ్ యొక్క పెయిడ్ వెర్షన్ ను కొనలేదు. కొద్దిసేపు యూట్యూబ్ సంగతి పక్కన పెడదాం.
మనం సినిమా థియేటర్కు వెళితే, టికెట్ కొని సినిమా చూడాలి, చూస్తాం కూడా. ఇది ఒక వ్యాపార నమూనా(Business Model). ఇదే వ్యాపార నమూనాతో OTT PLATFORM నెట్ఫ్లిక్స్(Netflix) వినోద రంగంలోకి ప్రవేశించింది. అంటే టికెట్ కొని థియేటర్లోకి వెళ్లి సినిమా చూసినట్టు, మనం నెట్ఫ్లిక్స్ యొక్క సబ్స్క్రిప్షన్ను( subscription) కొని నెట్ఫ్లిక్స్ లో ఉన్న సినిమాలో, వెబ్ సిరీస్లో చూడాలన్నమాట. ఇక నెట్ఫ్లిక్స్ తర్వాత అమెజాన్ ప్రైమ్(Amazon Prime), జియో హాట్ స్టార్(Jiohotstar), ఈటీవీ విన్, సన్ నెక్స్ట్, ఎయిర్టెల్ ఎక్స్ట్రీమ్(Airtel Xtream), టాటా ప్లే(Tata Play) లాంటి OTT PLATFORMలు వినోదాన్ని మనం కొనుక్కునేలా చేశాయి. అంటే ఈ OTT లు అన్ని వినోదాన్ని మనకు పెయిడ్ వర్షన్ లో అందించడం మొదలుపెట్టాయి.
ఈ OTT లలో ఉండే మంచి సినిమాలు, వెబ్ సిరీస్ లను మనం చూడాలంటే, మనం వాటి యొక్క సబ్స్క్రిప్షన్ను కొని చూడాలి. కొనకుండా ఈ OTT లలో చాలా తక్కువ కంటెంట్ను మాత్రమే చూడగలం. కొన్ని OTT లలో ఆ అవకాశం కూడా ఉండదు. నెలనెలా కరెంటు బిల్లు కట్టినట్టు, నెలనెలా ఫోను రీచార్జ్ చేసినట్టు, వినోదం కోసం ఈ OTT ల సబ్స్క్రిప్షన్ను కూడా కొనాలి.
OTT ల subscription రద్దు చేయండి
దీని వల్ల కేవలం వినోదం కోసం మనం కష్టపడి సంపాదించిన డబ్బులు వృధాగా ఖర్చు చేస్తున్నాం. ఇది మనకు అవసరమా? ఒక్కో OTT లో ఒక్కో మంచి సినిమా ఉంటుంది. అలాంటప్పుడు నాలుగు లేదా ఐదు OTT ల సబ్స్రిబ్షన్ను కొనాల్సి వస్తుంది. దీని వల్ల చాలా డబ్బు వృధా అవుతుంది. కాబట్టి కేవలం వినోదం కోసం మనం మన డబ్బులు వృధా చేయడం మంచిది కాదు. కాబట్టి OTT ల subscription రద్దు చేయండి.
నేను కూడా నేను తీసుకున్న జియో హాట్ స్టార్ సబ్స్క్రిప్షన్ను రద్దు చేశాను. నేను కేవలం సేవ్ ది టైగర్స్ వెబ్ సిరీస్ ను చూడటానికి మాత్రమే జియో హాట్ స్టార్ సుబ్స్క్రిప్షన్ను తీసుకున్నాను. కానీ కేవలం ఒక వెబ్ సిరీస్ కోసం కోసమే మూడు నెలలకోసారి సబ్స్క్రిప్షన్ కొనడం అనేది ఒక వృధా ఖర్చు అని అనిపించింది. దాంతో జియో హాట్ స్టార్ సబ్స్క్రిప్షన్ రద్దు చేశా. అయితే నేను ఒకసారి టీవీలో టాటా ప్లే వాళ్ళ ప్రకటన( Advertisement) ఒకటి చూశాను. ‘టాటా ప్లే సబ్స్క్రిప్షన్ తీసుకుంటే మిగిలిన అన్ని OTT లలోని సినిమాలు, వెబ్ సిరీస్ లను చూడవచ్చు’ అనేది ఆ ప్రకటన సారాంశం. ఒకవేళ ఇలాంటి అవకాశం ఉంటే, అంటే… అన్ని OTT లు, టాటా ప్లే సబ్స్క్రిప్షన్ తీసుకోవడం ద్వారా వస్తే, మీకు ఎంటర్టైన్మెంట్ కచ్చితంగా అవసరమని అనిపిస్తే, టాటా ప్లే సబ్స్క్రిప్షన్ను తీసుకోండి. కానీ సంవత్సరానికి లేదా రెండు సంవత్సరాలకు తీసుకోండి. దీని వల్ల ఖర్చు తగ్గుతుంది.
7. ఆఫర్లు చూసి కొనండి
మీరు ఏదైనా ఒక వస్తువును, ఏదైనా ఈ కామర్స్ సైట్ లో అంటే… అమెజాన్( Amazon), ఫ్లిప్కార్ట్( Flipkart), మింత్రా( Myntra), మీషో( Meesho)లాంటి వాటిలో కొనాలనుకుంటే ఆ వస్తువు ఎప్పుడు తక్కువ ధరకు వస్తుందో, అప్పుడే కొనండి. సాధారణంగా అందరూ పండుగల సమయంలో ఆఫర్లు ఉన్నప్పుడు కొంటారు. కానీ మిలియన్ల మంది సబ్స్క్రైబర్లు ఉన్న ఒక Youtuber చెప్పిన దాని ప్రకారం… ఆఫర్లలో 70% వరకు నిజమైన ఆఫర్లు కావట. కేవలం 30% ఆఫర్లు మాత్రమే నిజమైన ఆఫర్లు అంట. ఆ నిజమైన ఆఫర్లు ఏవో తెలుసుకోవడానికి మీరు కొంత పరిశోధన చేసి, మీరు కొనాలనుకున్న వస్తువు ఆ నిజమైన ఆఫర్లో వస్తుందో లేదో చూసుకుని కొనండి.
8. ఒంటికి ఇంటి తిండే మంచిది
మన ఆరోగ్యానికి ఇంట్లో వండిన తిండే మంచిది. ఆరోగ్యానికి మాత్రమే కాదు, మన ఆర్థిక ఆరోగ్యానికి కూడా అదే మంచిది. ఎందుకంటే బయట తినడం వల్ల మన డబ్బు వృధాగా ఖర్చు అవుతుంది. బయట హోటల్లో తిండి అంత నాణ్యంగా ఉండదు. ఇది మనకు చాలా సార్లు రుజువు అయింది. అంత ఎందుకు, ఈ మధ్య బాగా వార్తల్లో కనిపించిన ముంబై అధికారి తుకారం ముండే గారు హోటళ్లపై చేసిన దాడులలో, ఆహార నాణ్యత ప్రమాణాలు హోటల్లో ఎంత దారుణంగా ఉన్నాయో మనం చూశాం. అంతేకాదు ఆ మధ్య వచ్చిన ఒక సర్వేలో ఆహార కల్తీలో దేశంలోనే హైదరాబాద్ మొదటి స్థానంలో ఉంది. అయితే ఇక్కడ నేను చెప్పదలచుకున్నది ఏంటంటే, బయట హోటల్ లో ఆహారం నాణ్యత చాలా తక్కువ. దీని వల్ల మనం ఆరోగ్యం ఖరాబ్ అవ్వడంతో పాటు మన డబ్బు వృధాగా ఖర్చు అవుతుంది. ఆరోగ్యం ఖరాబ్ అయి, హాస్పిటల్ కి వెళ్తే అదో ఖర్చు.
వాస్తవానికి ఒకప్పుడు జనాలు హోటల్లలో పెద్దగా తినేవారు కాదు. ఏదైనా పని ఉండి వేరే ఊరికి వెళ్తే, అక్కడ మధ్యాహ్నం ఏదైనా హోటల్లో తినేవారు. కానీ ఇప్పుడు తినడం కోసమే ఊర్లు తిరుగుతున్నారు. పట్టణాల్లో ముఖ్యంగా హైదరాబాద్ లాంటి మహానగరాల్లో పొద్దటి నుండి సాయంత్రం దాకా, మూడు పూటల హోటల్ తిండే తింటున్నారు. ఇంకా జొమాటో, స్విగ్గి లు వచ్చిన తర్వాత ఇంట్లో వండుకొనుడే తక్కువైందట. అంతేకాదు వారాంతాలు(Weekends), పుట్టిన రోజులు, ఇతర కారణాలతో హోటల్లలో తినడం విపరీతంగా పెరిగింది. దీని వల్ల డబ్బు వృధా అవ్వడంతో పాటు ఆరోగ్యం కూడా ఖరాబ్ అవుతుంది. కాబట్టి హోటల్ తిండి మానేసి, ఇంట్లో తినడం మంచిది. ఖర్చు తగ్గుతుంది. ఆరోగ్యం కూడా బాగుంటుంది.
నేను కూడా కొత్తగా ఉద్యోగంలో చేరిన మొదటి రెండు సంవత్సరాల పాటు హోటల్లలోనే తిన్నాను. ఒక సంవత్సరం పాటు దాదాపు ప్రతిరోజు బిర్యానీ తిన్నాను. కానీ తర్వాతే తెలిసింది, నా డబ్బు నేను వృధాగా ఖర్చు చేశానని. దాని వల్ల కొంత నా ఆరోగ్యం కూడా కరాబ్ అయింది. అందుకే అనుభవంతో చెబుతున్నాను “మీ డబ్బు, మీ ఆరోగ్యం జాగ్రత్త”.
సేవింగ్ డాజీలు కూడా ఇదే చెప్తున్నారు
అయితే ఇక్కడ ఒక ఆసక్తికరమైన విషయం చెప్పాలి. చైనా యువత “సేవింగ్ డాజీ”ల పేరుతో సోషల్ మీడియా గ్రూపులను ఏర్పాటు చేసుకొని, డబ్బును ఎలా సేవ్ చేయాలి? అనే విషయంపై చర్చించుకుని, ఖర్చులు తగ్గించుకొని, ఎక్కువ డబ్బును పొదుపు చేస్తారు. అయితే వాళ్ళు చెప్పిన ఒక ముఖ్యమైన విషయం ఏమిటంటే… “కేవలం మేము బయట హోటల్లలో తిండి మానేయడం వల్ల చాలా డబ్బు ఆదా చేశామని” చెప్తున్నారు. వాళ్లు ఇలా ఖర్చులు తగ్గించుకొని, వారి నెల సంపాదనలో 90% డబ్బును పొదుపు చేస్తున్నారు. వాళ్ళు అంత డబ్బును ఎలా పొదుపు చేస్తున్నారో తెలుసుకోవాలనుకుంటే, ఈ వ్యాసం చివర ఉన్న “సేవింగ్ డాజీ ” అనే పదంపై క్లిక్ చేయండి.
9. ఎంతో కొంత పెట్టుబడి పెట్టండి
ఎలాగు మీరు మీ నెల సంపాదనలో 20% నుండి 30% డబ్బులు పొదుపు చేస్తారు కదా! మీరు పొదుపు చేసిన డబ్బులో నుండి ఒక టర్మ్ ఇన్సూరెన్స్( Term Insurance), హెల్త్ ఇన్సూరెన్స్( Health Insurance), Emergency Fund లకు పోను మిగిలిన డబ్బును పెట్టుబడి పెట్టండి. ఇక్కడ మీరు రెండు రకాల పెట్టుబడులు పెట్టాలి. ఒకటి Passive Income కోసం పెట్టుబడి పెట్టండి. Passive Income కు ఒక మంచి ఉదాహరణ చెప్పాలంటే, స్టాక్ మార్కెట్లో తరచుగా Dividend ఇచ్చే స్టాక్స్. ఇదొక్కటే కాదు ఇంకా చాలా Passive Income మార్గాలు ఉంటాయి. అయితే చిన్న చిన్న పెట్టుబడులతో మంచి Passive Income తయారు చేసుకోవాలనుకుంటే మాత్రం Dividend ఇచ్చే స్టాక్స్ లో పెట్టుబడి పెట్టడమే ఉత్తమం.
ఇక రెండోది సుదూర కాలంలో మీ కోసం, మీ కుటుంబం కోసం సంపద సృష్టించేందుకు పెట్టుబడి పెట్టాలి. దీని కోసం మ్యూచువల్ ఫండ్స్ మంచి ఎంపిక. ఏదైనా మంచి మ్యూచువల్ ఫండ్లో 20 నుంచి 30 ఏళ్ల పాటు, వీలైతే అంతకన్నా ఎక్కువ సమయమే పెట్టుబడులు పెడితే, మీరు మంచి సంపదను సృష్టించుకోవచ్చు. ‘మ్యూచువల్ ఫండ్స్ మంచి ఎంపిక’ అని ఎందుకు అంటున్నాను అంటే, మ్యూచువల్ ఫండ్స్ ను 500 రూపాయలతో కూడా మొదలు పెట్టవచ్చు. ఇక్కడ మీరు ఇంత తక్కువ పెట్టుబడితో ఏం సాధించగలమని అనుకోవచ్చు. కానీ ఈ పెట్టుబడిని పెంచుకోవడానికి స్టెప్ అప్ అవకాశం కూడా ఉంది. స్టెప్ అప్ అంటే సంవత్సరానికి ఒకసారి మీ పెట్టుబడిని 10% లేదా 20% లేదా 30% వరకు పెంచుకోవచ్చు. దీని వల్ల మీ పెట్టుబడులు Inflationను అధిగమించి మీకోసం మంచి సంపదను సృష్టిస్తాయి.
కానీ ఇక్కడ మీరు తెలుసుకోవాల్సింది ఏమిటంటే, “మీరు ఎంత డబ్బు పెట్టుబడి పెడుతున్నారు అన్నది ముఖ్యం కాదు, మీరు మీ పెట్టుబడి పెరగడానికి ఎంత సమయం ఇచ్చారు” అన్నదే ముఖ్యం. సమయం ఎందుకు ముఖ్యమంటే మీ పెట్టుబడి ఎంత సంపదను సృష్టిస్తుంది అనేది మీరు దానికిచ్చే సమయం మీదే ఆధారపడి ఉంటుంది. ఎందుకంటే స్టాక్ మార్కెట్లో “సమయం = సంపద”. అంటే మీరు మీ పెట్టుబడికి “ఎంత ఎక్కువ సమయం ఇస్తే, అంత ఎక్కువ సంపద సృష్టించబడుతుందని” అర్థం. ఇది కేవలం స్టాక్ మార్కెట్ పెట్టుబడులకు మాత్రమే కాదు, మీరు ఎక్కడ పెట్టుబడులు పెట్టిన కూడా ఇదే నియమం వర్తిస్తుంది. మీరు స్టాక్ మార్కెట్లో ఏం మ్యూచువల్ ఫండ్ లోనైతే పెట్టుబడి పెడుతున్నారో, ఆ మ్యూచువల్ ఫండ్ చక్రవడ్డీ ( Compound Interest) లా పెరుగుతుంది. చక్రవడ్డీ అంటే తెలుసు కదా! వడ్డీ మీద వడ్డీ. ఇలా పెరుగుతుంది.
10. జపనీయుల 24 గంటల నియమం పాటించండి
జపాన్ ప్రజలు వాళ్లకు ఏదైనా అవసరంలేని, అత్యవసరం కానీ వస్తువును కొనాలనిపించినప్పుడు వెంటనే ఆ వస్తువును కొనకుండా, కొనాలన్న కోరికను లేదా నిర్ణయాన్ని 24 గంటల పాటు వాయిదా వేస్తారు. 24 గంటల తర్వాత కూడా ఆ వస్తువును కొనాలని అనిపిస్తే అప్పుడు కొంటారు. ఒకవేళ ఆ వస్తువును కొనాల్సిన అవసరం లేదు అనిపిస్తే ఇక ఆ వస్తువును కొనరు. ఇది చూడటానికి డబ్బును పొదుపు చేసే చిట్కా లాగా అనిపించినా కూడా, దీని వెనుక ఉన్న అసలు ఉద్దేశం “భావోద్వేగాలను అదుపులో పెట్టుకోవడాన్ని అలవాటు చేసుకోవడం”.
మనం కూడా ఆన్లైన్లో లేదా ఈ కామర్స్ సైట్లలో 50% డిస్కౌంట్, 10 శాతం క్యాష్ బ్యాక్, ఈ ఆఫర్ రెండు గంటల్లో ముగుస్తుంది, లిమిటెడ్ స్టాక్ అనే పదాలు కనబడగానే, ఆ వస్తువు మనకు అవసరమా? కాదా? అనేది ఆలోచించకుండా వెంటనే కొనేస్తాం. ఎందుకంటే అలాంటి అవకాశం మళ్ళీ రాదేమోనన్న భయంతో లేదా డిస్కౌంట్ లో వస్తుందన్న ఆశతో కొంటూ ఉంటాం. అయితే జేబులో లేదా అకౌంట్లో డబ్బు ఉంటే చాలు, కొంతమంది ఆ డబ్బు అయిపోయేదాకా విచ్చలవిడిగా కొనుగోలు చేస్తారు. ఇలా విచ్చలవిడిగా కొనడం వల్ల చాలా డబ్బు వృధాగా ఖర్చు అవుతుంది. జపనీయుల 24 గంటల నియమం పాటించడం వల్ల మన భావోద్వేగాలను అదుపు చేసి, విచ్చలవిడిగా కొనుగోళ్లు (ఇంపల్సివ్ బయింగ్/ Impulsive Buying) అనే అలవాటుకు దూరంగా ఉండొచ్చు. దీని వల్ల చాలా డబ్బు పొదుపు చేయొచ్చు.
ముగింపు(Conclusion)
పై పది చిట్కాలను( Money Saving Tips In Telugu )పాటిస్తే, మీరు చాలా డబ్బును పొదుపు చేయవచ్చు. ఎక్కువ డబ్బు పొదుపు చేయగలిగితే, ఎక్కువ పెట్టుబడులు పెట్టొచ్చు. అప్పుడు సాధ్యమైనంత త్వరగా ఆర్థిక స్వేచ్ఛను సాధించవచ్చు. వారెన్ బఫెట్ గారు చెప్పిన ఈ మాటను మాత్రం గుర్తుపెట్టుకోండి “మీ సంపాదనలో నుండి ముందు కొంత పొదుపు చేసిన తర్వాతనే ఖర్చు పెట్టండి” లేదా “ముందు పొదుపు తర్వాతే ఖర్చు”. ఇక చైనా యువత తమ సంపాదనలో 90% డబ్బును ఎలా పొదుపు చేస్తారో తెలుసుకోవాలనుకుంటే ఈ వ్యాసం కింద ఉన్న “సేవింగ్ డాజీ” అనే పదంపై క్లిక్ చేయండి.
People Also Ask
1) What are 5 Tips for saving money?
డబ్బు పొదుపు చేయడానికి 5 అత్యుత్తమ పొదుపు చిట్కాలు ఏమిటంటే…. 1) మీ నెల సంపాదనలో 20% లేదా 30% డబ్బును పొదుపు చేయడం, 2) Kakeibo Method ప్రకారం, మీ ఖర్చుల వివరాలను రాసుకోవడం, 3) మీ కుటుంబానికి ఒక మంచి బడ్జెట్ ప్లాన్ (Budget Plan Telugu)ను తయారు చేసుకోవడం. 4) మీ అనవసర ఖర్చులను పూర్తిగా తగ్గించడం. 5) ఒక అత్యవసర నిధిని ఏర్పాటు చేసుకోవడం. ఈ 5 చిట్కాలను ఒక సంవత్సరం లేదా 2 సంవత్సరాల పాటు పాటిస్తే, మీ దగ్గర చాలా డబ్బు జమ అవుతుంది. ఒకసారి ప్రయత్నించి చూడండి.
2) How can I save money everyday?
రోజు రోజూ డబ్చు పొదుపు చేయడం చాలా సులభం. ఒకవేళ మీకు నెల జీతం కాకుండా, రోజు రోజూ డబ్బు వస్తుంటే, రోజూ ఎంత డబ్బు వస్తే, అంత డబ్బు నుండి 20% లేదా 30% డబ్బును పొదుపు చేయండి. ఆ డబ్బును మీ ఇంట్లో ఉన్న స్టీల్ డబ్బాలో వేసుకోండి. లేదా పొదుపు కోసం ప్రత్యేకంగా ఒక బ్యాంకు అకౌంట్ తీసుకొని, అందులో వేసుకోండి. ప్రతి రోజు మీ పర్సులో ఉన్న ఏదో నోటును తీసి, మీ ఇంట్లో ఉన్న ఒక స్టీల్ డబ్బాలో వేయండి. ఇక మీ పర్సులోని చిల్లర పైసలను, అంటే…. రూపాయి, 2 రూపాయలు, 5 రూపాయాలు, 10 రూపాయల నాణాలను, ఒక పెద్ద సైజు గల్లగురిగి కొని, అందులో వేయండి. ఇవి మీరు చేస్తున్న 20% లేదా 30% పొదుపుకు, అదనపు పొదుపు అవుతుంది. ఇలా చేయడం వల్ల మీరు చాలా డబ్బు పొదుపు చేయగలుగుతారు.
3) How to save money fast on low income?
తక్కువ ఆదాయం ఉన్నప్పుడు పొదుపు చేయడం చాలా కష్టం. కానీ అసాధ్యమైతే కాదు. అయితే కొన్ని విషయాలు తెలుసుకోవాలి, పాటించాలి. మీరు మీ అనవసర ఖర్చులను పూర్తిగా తగ్గించాలి. అనవసర ఖర్చులు అంటే బయట హోటల్లలో తినడం, OTTల subscription తీసుకోవడం, అవసరం లేని ఫ్యాన్సీ వస్తువులను కొనడం ఇలాంటివన్నమాట. మీ ఇంటికి రెండు మూడు నెలలకు సరిపడా కిరాణా సరుకులన్నీ ఒకేసారి హోల్సేల్ దుకాణంలో కొనండి. ఇక మనం తరచుగా చేసే ఖర్చు కూరగాయలు కొనడం. మీ ఇంటి దగ్గర ఖాళీ స్థలం ఉంటే, అందులో అన్ని రకాల కూరగాయలు పండించండి. ఇంటి దగ్గరున్న ఖాళీ స్థలంలో కూరగాయలు ఎలా పండించాలో చెప్పే వీడియోలు Youtubeలో చాలా ఉంటాయి. వాటిని చూడండి. ఇవన్నీ చేయడం వల్ల మీరు మీ ఆదాయంలో 20%, 30% కాకపోయినా, కనీసం ఒక 10% – 15% డబ్బును పొదుపు చేయగలుగుతారు.
అయితే మీరు కేవలం ఖర్చులు తగ్గించుకుంటే సరిపోదు. మీ ఆదాయాన్ని కూడా పెంచుకోవాలి. మీరు మీ ఆదాయాన్ని పెంచుకోవడానికి Freelancing, part-time jobs, Blogging, Digital Marketing, Stock Photography, Youtube, Insurance Agent లాంటి పనులు చేయవచ్చు. లేదా మీ ఇంటి దగ్గరే, మీ ఇంట్లో వాళ్లు చూసుకునే విధంగా ఏదైనా చిన్న వ్యాపారాన్ని మొదలుపెట్టవచ్చు. మీ ఆదాయాన్ని పెంచుకోవడం ద్వారా మీరు ఎక్కువ డబ్బును పొదుపు చేయవచ్చు.
4) what is the 50/30/20 rule for savings
50/30/20 Rule ఏం చెప్తుందంటే,… మీ నెల సంపాదనలో 50% డబ్బును మీ ఇంటి అవసరాలకు (నిత్యావసరాలకు), 30% డబ్బును మీ కోరికలకు, మిగిలిన 20% డబ్బును పొదుపు చేయాలని చెప్తుంది. మీ నెల సంపాదనలో 20% డబ్బును కచ్చితంగా పొదుపు చెయ్యాలని ఈ Rule చెప్తుంది. అయితే ఇక్కడ మీ కోరికలకు 20% డబ్బునే కేటాయించి, మిగిలిన 10% డబ్బును మీ పొదుపుకు కలపండి. అప్పుడు ఈ Rule, 50/20/30 గా మారుతుంది. మీ నెల సంపాదనలో 30% డబ్బును పొదుపు చెయ్యడం వల్ల, మీ Passive Income కోసం ఎక్కువగా పెట్టుబడులు పెట్టవచ్చు. అదే విధంగా సుదూర కాలలో మీ కోసం, మీ కుటుంబం కోసం, ఆస్తులు , సంపదను సృష్టించుకోవడం కోసం కూడా ఎక్కువగా పెట్టుబడులు పెట్టి, తొందరగా ఆర్థిక స్వేచ్ఛ (Financial Freedom Telugu) ను సాధించగలరు.
5) What is the 30 day rule to save money?
ఇది కూడా “జపనీయుల 24 గంటల నియమం” లాంటిదే( Japanese 24-Hours Rule). జపనీయుల 24 గంటల నియమం ప్రకారం… జపాన్ ప్రజలు పెద్దగా అవసరం లేని వస్తువును, అత్యవసరం కాని ఒక వస్తువును కొనాలని అనిపిస్తే, ఆ వస్తువును కొనాలనే నిర్ణయాన్ని 24 గంటలపాటు వాయిదా వేస్తారు. అంటే ఒక రోజుకు వాయిదా వేస్తారు. 24 గంటల తర్వాత కూడా ఆ వస్తువును కొనాలని అనిపిస్తే కొంటారు. లేకపోతే కొనరు. అయితే ఈ 30 day rule ప్రకారం ఒక వస్తువును కొనాలనే నిర్ణయాన్ని, ఒక రోజుకు కాకుండా, 30 రోజులకు వాయిదా వేస్తారు. అంతే తేడా.
పెద్దగా అవసరంలేని, ఒక ఖరీదైన వస్తువును కొనాలనిపించినప్పుడు, ఆ నిర్ణయాన్ని 30 రోజులపాటు వాయిదా వేయండి. ఆ 30 రోజుల్లో, అసలు ఆ వస్తువును ఎందుకు కొనాలనుకుంటున్నారు? ఆ వస్తువు కొనాలని అనుకోవడం వెనుక మీ ఉద్దేశ్యం ఏంటి? అనే విషయాలను, మీ స్నేహితులతో, ఇంట్లోని పెద్ద వాళ్లతో చెప్పండి. అప్పుడు వాళ్ళు మీకు తగిన సలహాలు, సూచనలు ఇస్తారు. దాని తర్వాత మీరు ఆ వస్తువును కొనాలా? వద్దా! అని నిర్ణయించుకోవచ్చు. ఇలా చేయడం వల్ల అనవసర కొనుగోళ్లు, విచ్చలవిడి కొనుగోళ్లు (Impulsive Buying Telugu) తగ్గిపోయి, మీ దగ్గర చాలా డబ్బు మిగులుతుంది. ఆ మిగిలిన డబ్బుతో మీరు ఎక్కువ పెట్టుబడులు పెట్టవచ్చు.
ఉదాహరణకు మీరు 10 వేల రూపాయలు ఖరీదైన చేతి గడియారం కొనాలనుకుంటున్నారు. ఆ నిర్ణయాన్ని 30 రోజులకు వాయిదా వేయండి. ఆ లోపు ఈ విషయంలో మీ స్నేహితులు, ఇంట్లోని పెద్దవాళ్ల అభిప్రాయం తీసుకోండి. ఇలా చేస్తే, 30 రోజులకు ఆ చేతి గడియారం కొనాలన్న మీ కోరిక చచ్చిపోతుంది. ఎందుకంటే మీ స్నేహితులు ‘నీకు 10 వేల రూపాయల గడియారం అవసరమార?’ అని మీ పరువు తీసేలా మాట్లాడుతారు. మీ పెద్దవాళ్ళు, వాళ్లకున్న అనుభవంతో ‘వెయ్యి రూపాయల గడియారంలో కూడా అదే సమయం చూపిస్తుంది. పైసలు అనవసరంగా ఖర్చు చేయకు’ అంటారు. దీంతో మీరు కూడా కొంత విచక్షణతో ఆలోచించి, ఆ కొనుగోలు నిర్ణయాన్ని పక్కన పెడతారు.